Dónde están los tipos ahora
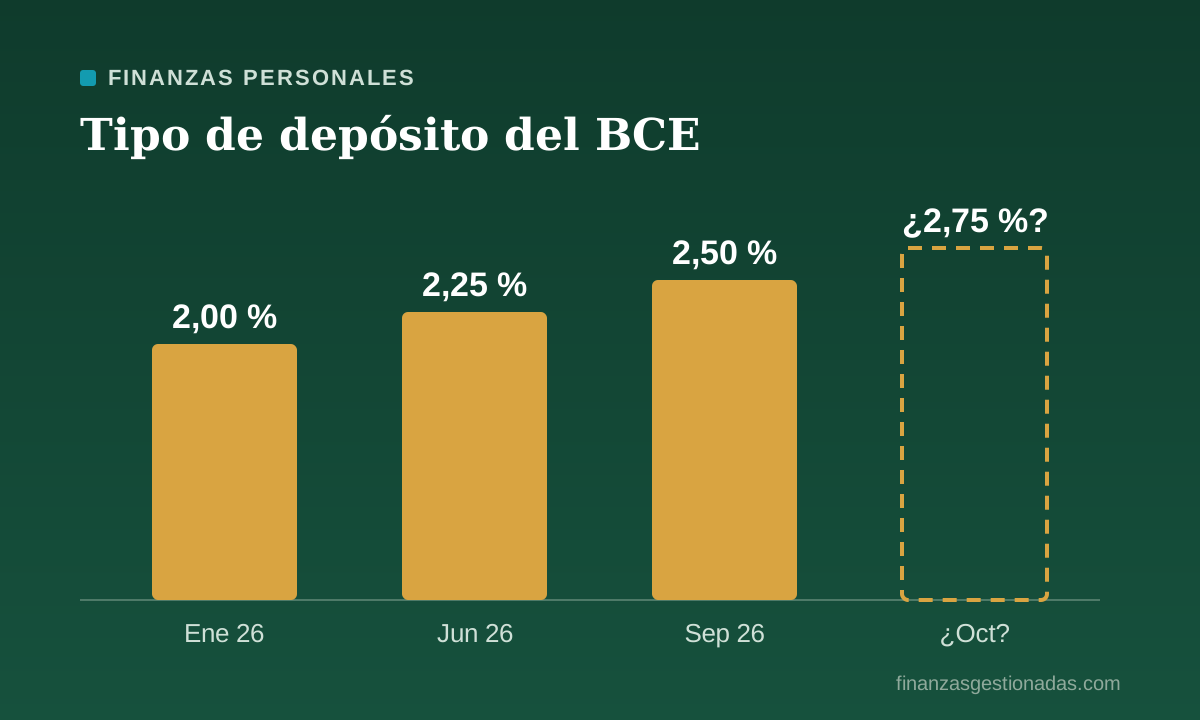
El Banco Central Europeo llega a su reunión del jueves 29 de octubre de 2026 con el tipo de la facilidad de depósito en el 2,50 %, el de las operaciones principales de financiación en el 2,65 % y el de la facilidad marginal de crédito en el 2,90 %. Son los niveles vigentes desde el 16 de septiembre, después de la subida de 25 puntos básicos que el Consejo de Gobierno aprobó por unanimidad el día 10.
Fue la segunda subida del año. La primera llegó en junio, cuando el depósito pasó del 2,00 % al 2,25 %. En julio el BCE prefirió esperar y en septiembre volvió a mover ficha. Después de un 2024 y un 2025 de bajadas, 2026 ha dado la vuelta a la tendencia por un motivo muy concreto: la energía.
| Tipo oficial del BCE | Nivel actual | Para qué sirve |
|---|---|---|
| Facilidad de depósito | 2,50 % | Lo que cobran los bancos por dejar dinero en el BCE. Es el tipo que marca el mercado y el que más influye en el euríbor. |
| Operaciones principales de financiación | 2,65 % | Lo que pagan los bancos por pedir prestado al BCE a una semana. |
| Facilidad marginal de crédito | 2,90 % | El tipo de urgencia para préstamos a un día. |
Por qué el BCE está subiendo tipos otra vez
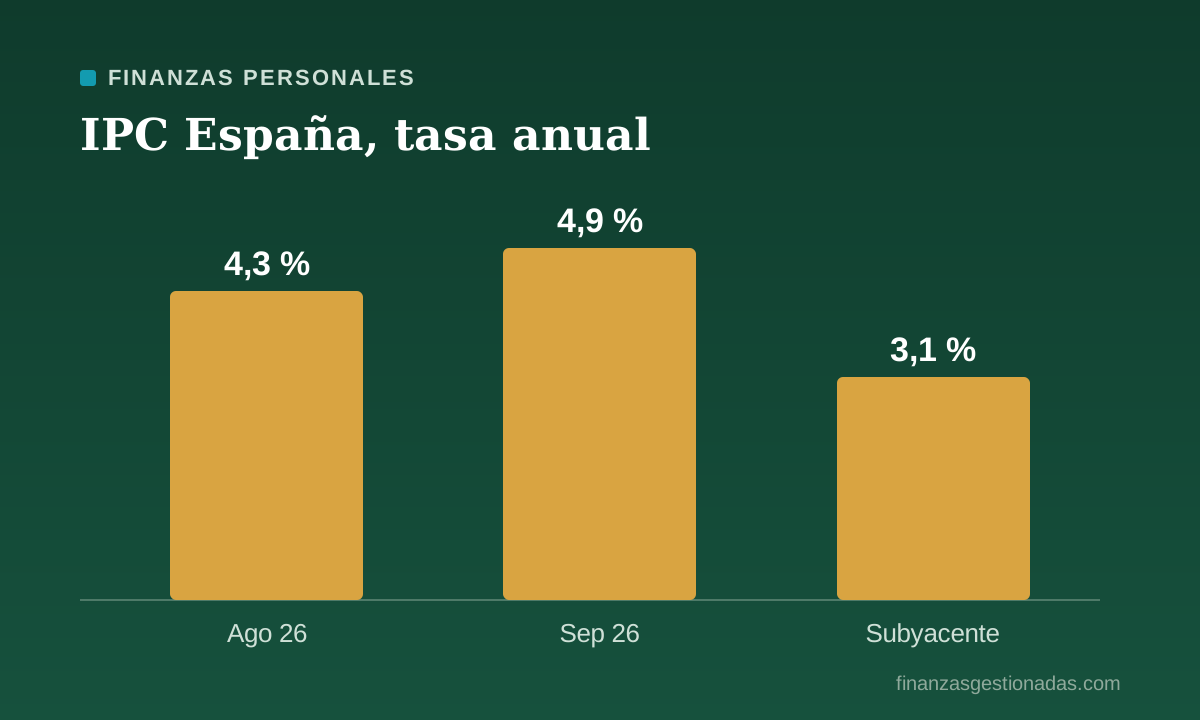
La inflación de la eurozona alcanzó el 3,3 % en agosto según la estimación adelantada, su nivel más alto en tres años, empujada por el encarecimiento del petróleo y del gas tras el conflicto en Oriente Medio. En España el dato es todavía peor: el IPC de septiembre subió al 4,9 % y el índice armonizado, el que mira el BCE, al 5,0 %.
El objetivo del BCE es una inflación del 2 % a medio plazo. Cuando la subida de precios viene de la energía, el banco central suele tener paciencia, porque sus tipos no abaratan el petróleo. El problema aparece cuando esa inflación empieza a contagiarse a los salarios y a los precios de los servicios. Es lo que el BCE llama efectos de segunda ronda, y es justo lo que quiere evitar. Por eso Christine Lagarde no se ha comprometido con ninguna senda, pero tampoco ha descartado nuevas subidas.
Los tres escenarios para el 29 de octubre
La de octubre es una reunión sin nuevas proyecciones macroeconómicas; esas llegarán el 17 de diciembre. Eso suele hacer menos probable un cambio de tipos, aunque no lo impide. La decisión se publicará a las 14:15 y la rueda de prensa de Lagarde empezará a las 14:45, hora peninsular.
| Escenario | Qué haría el BCE | Qué lectura haría el mercado |
|---|---|---|
| Pausa con tono duro | Mantener el depósito en el 2,50 % y avisar de que diciembre está abierto | El euríbor se mantiene cerca de los niveles actuales; la bolsa apenas reacciona |
| Tercera subida | Llevar el depósito al 2,75 % | Presión al alza sobre el euríbor y algo de castigo a bancos endeudados y a tecnológicas |
| Pausa con tono suave | Mantener tipos y sugerir que el ciclo de subidas ha terminado | Alivio en el euríbor y en la renta fija; las bolsas lo celebrarían |
Parte de los analistas da por hecho que habrá una tercera subida antes de que termine el año, pero pocos se atreven a decir si será en octubre o en diciembre. El mensaje que deje Lagarde en la rueda de prensa importará casi tanto como la propia decisión.
Qué significa para tu hipoteca
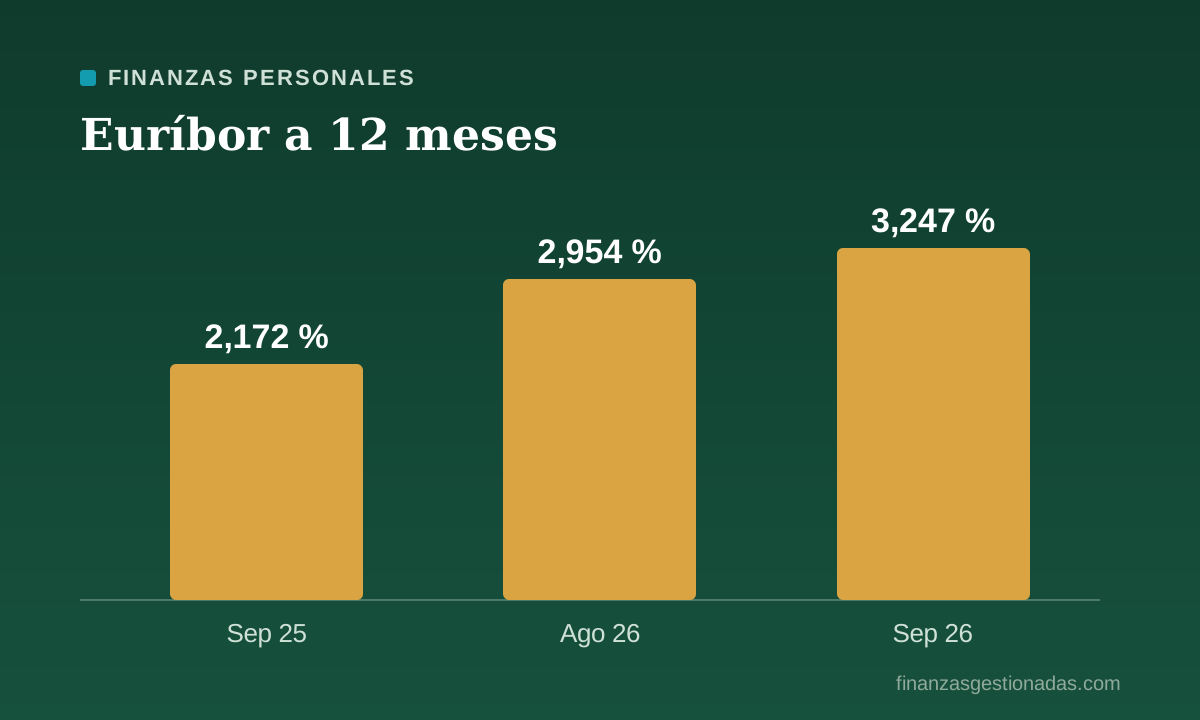
Si tienes una hipoteca variable, lo que paga no depende directamente de la decisión del BCE, sino del euríbor a 12 meses. El euríbor anticipa lo que el mercado espera que haga el BCE, por eso ya subió antes de que llegara la subida de septiembre: su media de septiembre fue del 3,247 %, frente al 2,954 % de agosto.
- Si el BCE sube en octubre y el mercado no lo esperaba del todo, el euríbor puede subir unas décimas más.
- Si el BCE se mantiene con un tono duro, lo más probable es que el euríbor se quede donde está, porque ya descuenta la subida de diciembre.
- Solo un mensaje claramente suave haría bajar el euríbor con fuerza en las semanas siguientes.
En este artículo calculamos cuánto sube la cuota con el euríbor de septiembre para varios importes y plazos.
Qué significa para tus ahorros
La parte buena de los tipos altos es que el ahorro vuelve a rendir algo. Con el depósito del BCE en el 2,50 %, las cuentas remuneradas, los depósitos a plazo, las Letras del Tesoro y los fondos monetarios se mueven en rentabilidades cercanas a ese nivel, siempre que elijas bien la entidad.
El problema es que la inflación va por delante. Con un IPC del 4,9 %, un depósito al 2,5 % sigue haciéndote perder poder adquisitivo, y más aún después de pagar el 19 % de impuestos sobre los intereses. La conclusión práctica es doble: no dejes el dinero que no necesitas a corto plazo en una cuenta al 0 %, y no confundas el dinero de emergencia, que debe estar líquido, con el dinero de largo plazo, que necesita activos con más rentabilidad esperada para ganar a la inflación.
Si vas a contratar un depósito, plantéate si te interesa fijar el tipo durante más tiempo. Si el BCE sube una o dos veces más, los depósitos a plazos cortos se renovarán a tipos mejores; si el ciclo termina pronto, haber fijado un plazo largo te protegerá.
Y para la bolsa
Las subidas de tipos suelen penalizar a las empresas con mucha deuda y a las que cotizan por sus beneficios futuros, como las tecnológicas, y favorecen a los bancos, que ganan más con sus préstamos. Pero para el inversor indexado a largo plazo, intentar adelantarse a las decisiones del BCE no suele salir bien: el mercado reacciona en minutos y lo que importa es la evolución de la economía durante años.
Lo que decida el BCE el 29 de octubre importa para tu hipoteca y para tus depósitos. Para tu cartera indexada, importa mucho menos de lo que parece en los titulares.
Conclusión
El BCE está en modo vigilante. Con la inflación española cerca del 5 % y la de la eurozona por encima del 3 %, lo más probable es que los tipos sigan en el 2,50 % o suban un escalón más antes de fin de año, y que tarden en bajar. Si tienes hipoteca variable, revisa en tu contrato qué mes de euríbor se usa en tu próxima revisión. Si tienes ahorros parados, haz que trabajen. Y si inviertes a largo plazo, no cambies tu plan por una reunión del BCE.
Fuentes
- Banco Central Europeo: decisiones de política monetaria
- INE: IPC e IPCA de septiembre de 2026
- Banco de España: tipos de interés y euríbor
Contenido divulgativo elaborado con datos públicos disponibles a la fecha de publicación. No constituye asesoramiento financiero ni recomendación de inversión.