El dato: 3,247 % de media en septiembre
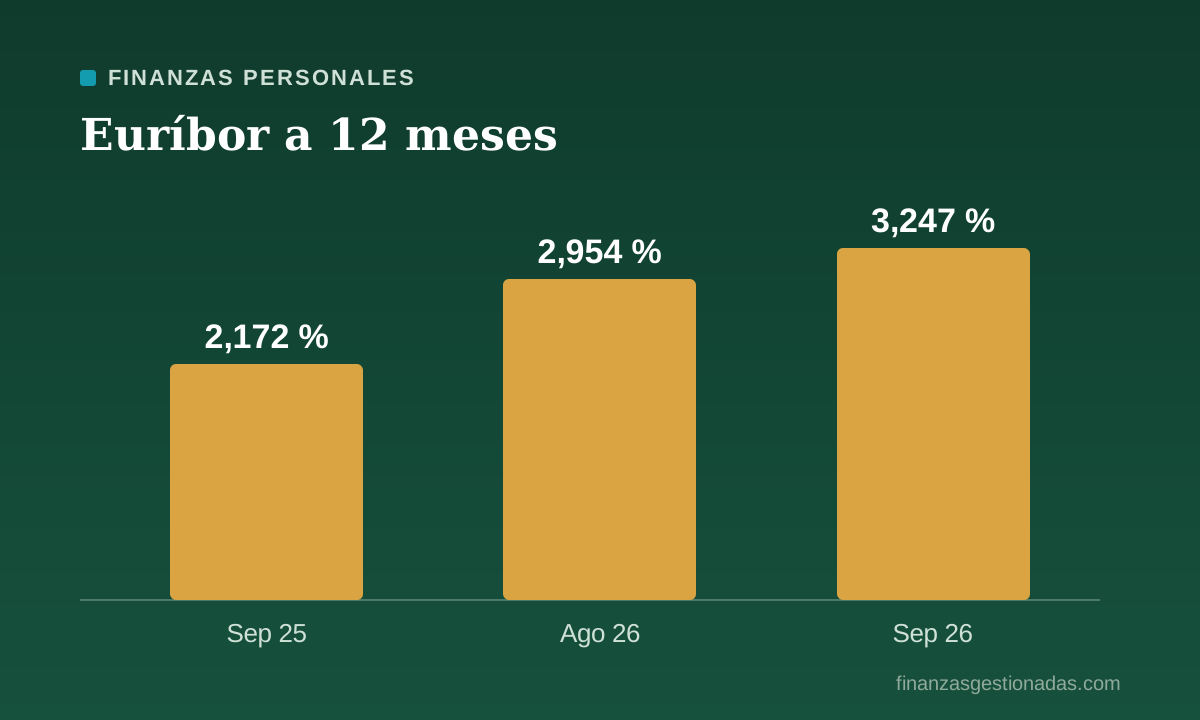
El euríbor a 12 meses, el índice al que están referenciadas la mayoría de las hipotecas variables en España, cerró septiembre de 2026 con una media del 3,247 %, según los datos oficiales del Banco de España. En agosto había sido del 2,954 % y en septiembre de 2025, del 2,172 %. Es decir, en un año ha subido algo más de un punto porcentual.
Verás en algunos medios la cifra del 3,251 %: era el dato provisional calculado con los valores diarios antes de que se publicara el oficial. La diferencia es mínima, pero para calcular tu cuota debes usar el dato oficial que publica el Banco de España, que es el que aplicará tu banco.
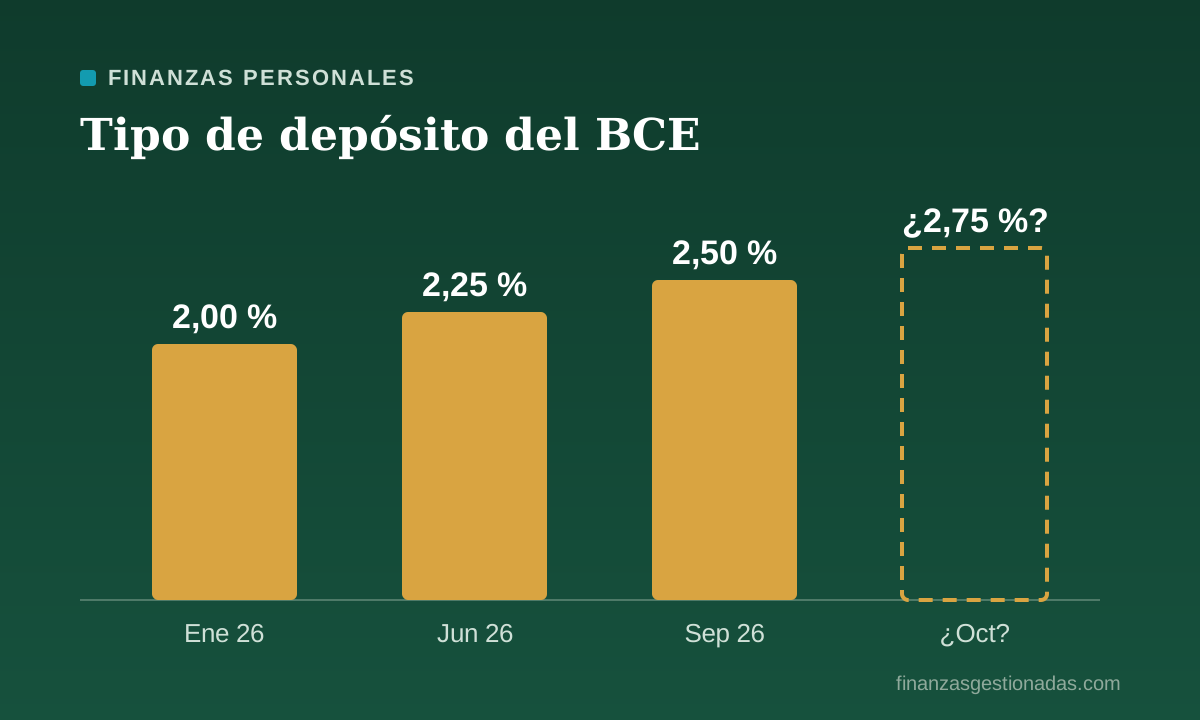
La subida tiene una explicación clara: el BCE ha subido sus tipos dos veces en 2026, en junio y en septiembre, y el mercado descuenta al menos una subida más antes de fin de año. Durante la primera mitad de octubre el euríbor diario se ha movido en torno al 3,2 %, así que, por ahora, no está subiendo más.
Cuánto sube la cuota: tres ejemplos
Para ver el efecto real hemos calculado la cuota de tres hipotecas con un diferencial del 1 %, comparando la revisión con el euríbor de septiembre de 2025 y con el de septiembre de 2026. Suponemos que el capital y el plazo que indicamos son los pendientes en el momento de la revisión, y usamos el sistema francés de cuotas constantes, el habitual en España.
| Capital pendiente y plazo | Cuota con euríbor 2,172 % + 1 % | Cuota con euríbor 3,247 % + 1 % | Subida al mes | Subida al año |
|---|---|---|---|---|
| 100.000 € a 20 años | 563 € | 619 € | +56 € | +670 € |
| 150.000 € a 25 años | 725 € | 812 € | +88 € | +1.051 € |
| 200.000 € a 30 años | 862 € | 984 € | +122 € | +1.460 € |
Cuanto más alto es el capital pendiente y más largo el plazo, más se nota la subida, porque los intereses pesan más en la cuota. En los últimos años de una hipoteca, en cambio, la mayor parte de la cuota es amortización de capital y el euríbor influye mucho menos.
¿Te afecta este mes? Depende de tu contrato
No todas las hipotecas se revisan con el euríbor del mes anterior. Muchos contratos usan el dato de dos meses antes de la fecha de revisión, y la revisión puede ser anual o semestral. Antes de hacer números, busca en tu escritura o en tu última carta de revisión dos cosas: qué mes de euríbor se aplica y cada cuánto se revisa.
- Si tu revisión es anual y tocó en primavera, cuando el euríbor estaba por debajo del 3 %, la subida te llegará en la próxima revisión.
- Si revisas cada seis meses, notarás antes tanto las subidas como las bajadas.
- Si tu hipoteca es mixta y aún estás en el periodo fijo, esto no te afecta hasta que empiece el tramo variable.
Qué opciones tienes si la cuota se te hace pesada
Amortizar anticipadamente
Adelantar capital reduce los intereses futuros. Con un tipo total que ya supera el 4 % en muchos casos, amortizar equivale a obtener una rentabilidad garantizada de ese nivel sin pagar impuestos por ella, algo difícil de conseguir con un depósito, que hoy ronda el 2,5 % y además tributa. Puedes elegir entre reducir la cuota o reducir el plazo: reducir plazo ahorra más intereses; reducir cuota da más margen mensual. Eso sí, no amortices con tu fondo de emergencia, y ten en cuenta que en las hipotecas variables la comisión por amortización anticipada está limitada por ley.
Cambiar a tipo fijo o mixto
La ley permite pasar de variable a fijo, con tu banco o con otro, con costes muy reducidos. Tiene sentido si valoras saber exactamente lo que pagarás, pero ten en cuenta que los bancos ya incorporan en sus ofertas de tipo fijo las subidas que espera el mercado. Compara siempre la TAE y las vinculaciones que te exigen.
Negociar o ampliar plazo
Alargar el plazo baja la cuota, pero encarece mucho el total de intereses. Úsalo solo como solución temporal si tienes problemas de liquidez reales. Si tus ingresos han caído y la cuota supera una parte importante de ellos, consulta si puedes acogerte al Código de Buenas Prácticas bancario.
Lo que no conviene hacer
Intentar adivinar hacia dónde irá el euríbor el año que viene para decidir si cambias a fijo es apostar. Nadie lo sabe con seguridad, tampoco los bancos. Decide en función de cuánta incertidumbre puedes soportar en tu presupuesto, no de un pronóstico.
Una hipoteca no es una inversión que haya que acertar, es un gasto que hay que poder pagar en cualquier escenario.
Conclusión
El euríbor de septiembre, en el 3,247 %, encarece entre 50 y 120 euros al mes las cuotas de las hipotecas variables más habituales que se revisen con él. No es un golpe como el de 2023, pero sí lo suficiente para revisar el presupuesto familiar. Comprueba cuándo y con qué dato se revisa la tuya y, si tienes ahorros parados y la hipoteca te sale cara, haz números sobre la amortización anticipada. Y no olvides la reunión del BCE del 29 de octubre, que marcará el tono de los próximos meses.
Fuentes
- Banco de España: tipos de referencia oficiales del mercado hipotecario
- Banco de España: Portal del Cliente Bancario, hipotecas
Contenido divulgativo elaborado con datos públicos disponibles a la fecha de publicación. No constituye asesoramiento financiero ni recomendación de inversión.