Los datos del INE
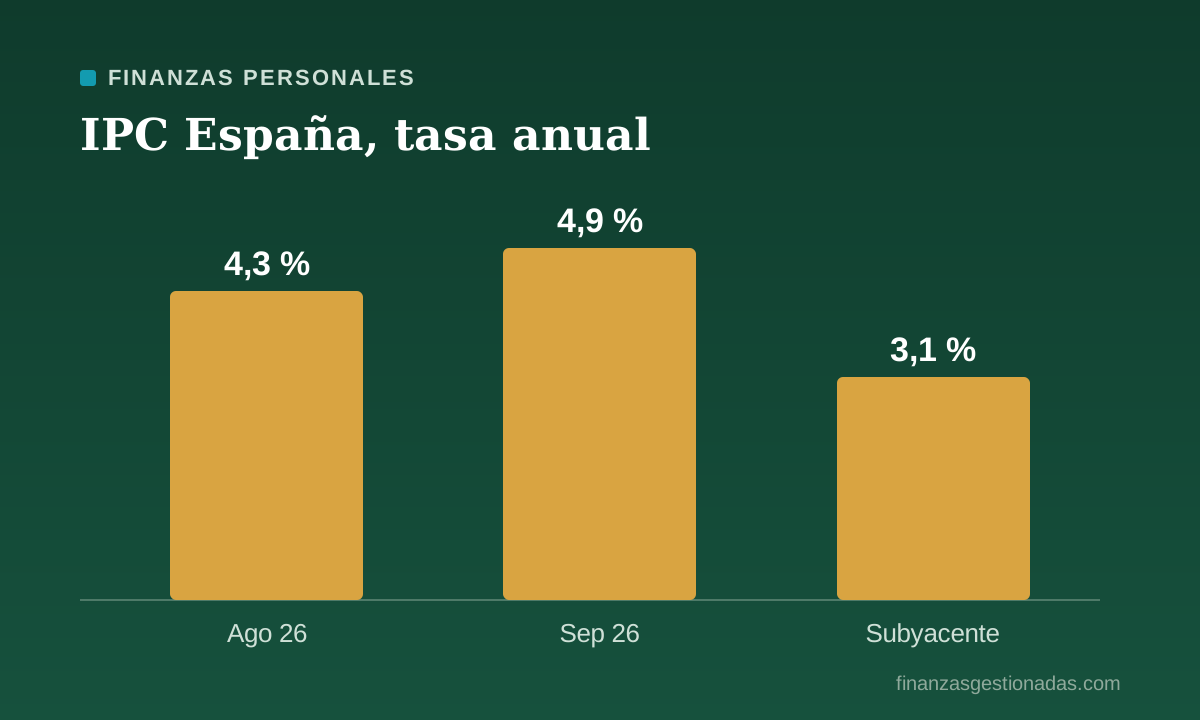
El Instituto Nacional de Estadística confirmó el 14 de octubre que el IPC de septiembre de 2026 subió al 4,9 % en tasa anual, seis décimas más que en agosto y la cifra más alta desde febrero de 2023. En el mes, los precios subieron un 0,3 %. El índice armonizado europeo, el IPCA, llegó al 5,0 %.
La inflación subyacente, que excluye la energía y los alimentos no elaborados, subió al 3,1 %. Es la cifra que más preocupa a los bancos centrales, porque refleja si la subida de precios se está extendiendo al resto de la economía y no solo a la gasolina.
| Indicador (septiembre 2026) | Dato |
|---|---|
| IPC general, tasa anual | 4,9 % |
| IPC general, variación mensual | 0,3 % |
| Inflación subyacente, tasa anual | 3,1 % |
| IPCA, tasa anual | 5,0 % |
| Transporte, tasa anual | 10,5 % |
Qué está subiendo
El grupo que más empuja es el transporte, con una subida anual del 10,5 %, por el encarecimiento de los carburantes. En el mes también influyeron la vivienda, por la electricidad y el gasóleo de calefacción, y el vestido y calzado, por la llegada de la temporada de otoño, algo que ocurre todos los años. En sentido contrario, bajaron los paquetes turísticos al terminar el verano.
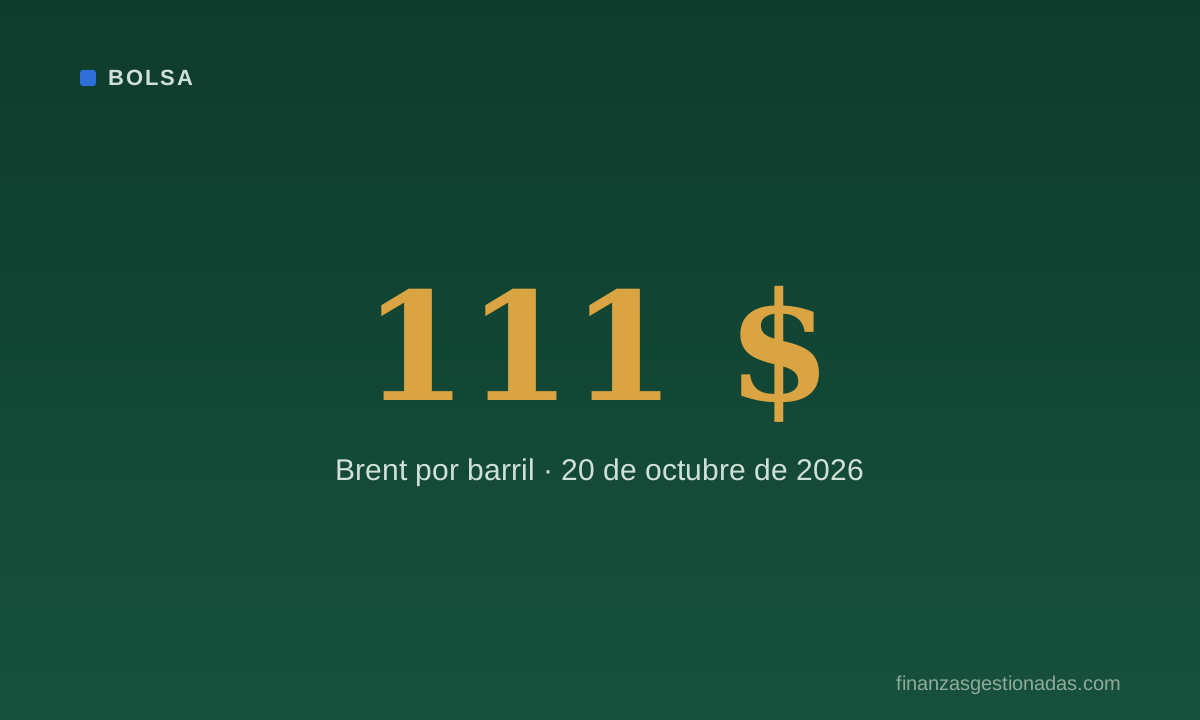
Por comunidades, todas registraron tasas por encima del 4 %, con Castilla-La Mancha y Galicia en cabeza con un 5,5 %. El fondo del problema es el petróleo: con el Brent por encima de los 100 dólares durante buena parte del año por el conflicto en Oriente Medio, la energía se cuela en casi todos los precios.
Cuánto pierden tus ahorros
La inflación es un impuesto silencioso sobre el dinero parado. Con una inflación del 4,9 %, 10.000 euros que hoy tienes en una cuenta sin remunerar comprarán dentro de un año lo mismo que hoy unos 9.533 euros. Has perdido 467 euros de poder adquisitivo sin ver ningún cargo en tu cuenta.
La tabla compara la rentabilidad real, es decir, descontada la inflación, de varias opciones durante un año si la inflación se mantuviera en el 4,9 %:
| Dónde está el dinero | Rentabilidad nominal | Tras impuestos (19 %) | Rentabilidad real aproximada |
|---|---|---|---|
| Cuenta corriente sin remunerar | 0 % | 0 % | -4,7 % |
| Cuenta remunerada al 2 % | 2,0 % | 1,6 % | -3,2 % |
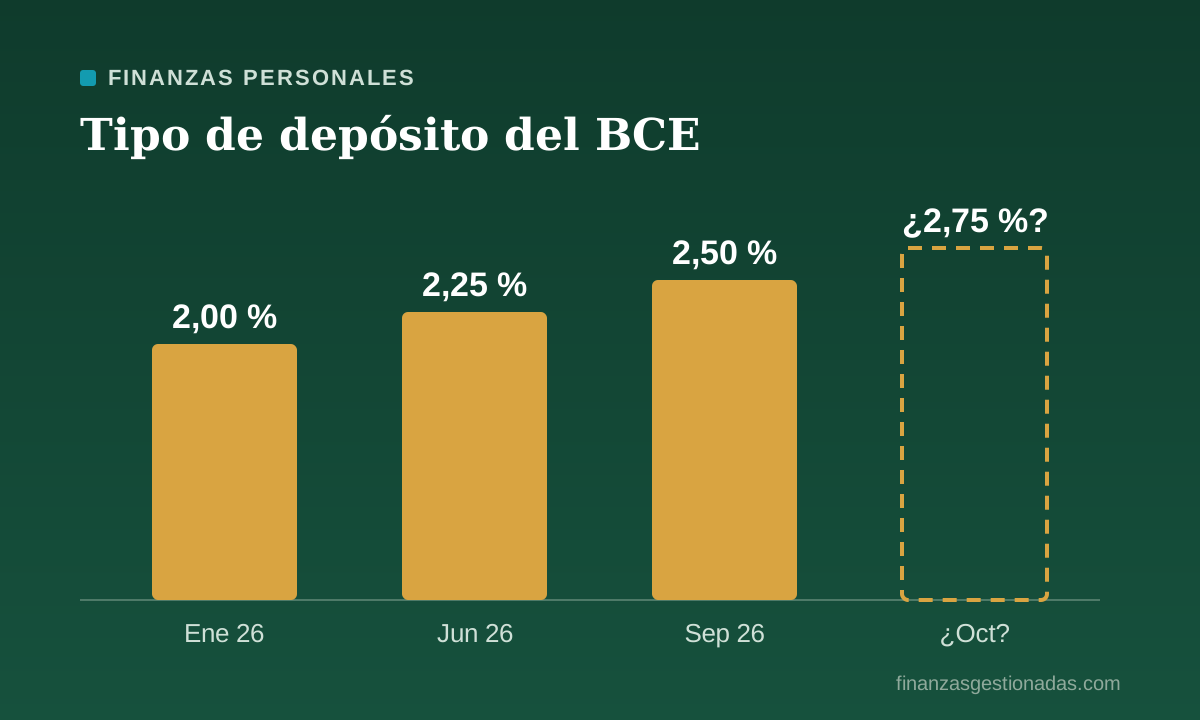
| Depósito o Letra al 2,5 % | 2,5 % | 2,0 % | -2,7 % |
Ningún producto de ahorro sin riesgo está ganando hoy a la inflación. Eso no significa que no sirvan: siguen siendo el sitio adecuado para el dinero que vas a necesitar pronto. Pero deja claro que el dinero de largo plazo necesita otra estrategia.
Qué hacer con tu dinero según el plazo
Dinero para menos de un año y fondo de emergencia
Aquí manda la seguridad y la liquidez, no la rentabilidad. Cuenta remunerada, depósito corto, Letras del Tesoro o un fondo monetario. Perder un poco frente a la inflación es el precio de tenerlo disponible. Lo que no tiene sentido es tenerlo al 0 % cuando hay alternativas sin riesgo cerca del 2,5 %.
Dinero para dentro de uno a cinco años
Una combinación de depósitos escalonados y renta fija de corto plazo. Escalonar vencimientos te permite aprovechar si los tipos siguen subiendo sin inmovilizarlo todo a la vez.
Dinero para más de cinco años
Es el dinero que de verdad puede ganar a la inflación. Las empresas suben sus precios cuando sube la inflación, y con el tiempo sus beneficios y su valor tienden a reflejarlo. Por eso, históricamente, una cartera diversificada de acciones, por ejemplo con fondos indexados, ha sido la mejor protección a largo plazo, aunque con caídas importantes por el camino.
Lo que no deberías hacer
- Comprar oro o cripto por miedo. El oro puede tener un papel pequeño en una cartera, pero en 2026 ha caído con fuerza desde sus máximos incluso con la inflación al alza. Lo contamos en nuestro análisis del oro.
- Endeudarte pensando que la inflación lo licuará. Con los tipos subiendo, la deuda variable también se encarece.
- Olvidar el presupuesto. Con los precios subiendo, revisar los gastos fijos, sobre todo energía, seguros y suscripciones, ahorra más que cualquier producto financiero.
El riesgo de tener el dinero parado no aparece en ningún extracto, pero con la inflación al 4,9 % es tan real como una caída en bolsa.
Conclusión
Con el IPC en el 4,9 %, ningún producto de ahorro sin riesgo protege del todo tu poder adquisitivo. La respuesta no es asumir riesgos con el dinero que vas a necesitar, sino separar bien los plazos: liquidez remunerada para lo inmediato, ahorro escalonado para el medio plazo e inversión diversificada para el largo. Y vigilar el gasto energético, que es donde más se nota esta subida.
Fuentes
Contenido divulgativo elaborado con datos públicos disponibles a la fecha de publicación. No constituye asesoramiento financiero ni recomendación de inversión.