Los datos
El precio de la vivienda en España subió un 14,2 % interanual en septiembre de 2026, según el índice IMIE General de Tinsa publicado el 16 de octubre. En el mes, la subida fue del 0,7 % y el tercer trimestre cerró con un 14,9 %. El ritmo se está moderando ligeramente, desde el 15,6 % de junio, pero sigue siendo muy alto.
Con este dato, el índice supera en un 2,5 % el máximo de 2007, el pico de la burbuja inmobiliaria, en euros corrientes. Otros indicadores apuntan en la misma dirección: según Idealista, la vivienda de segunda mano se encareció un 11,8 % en el tercer trimestre.
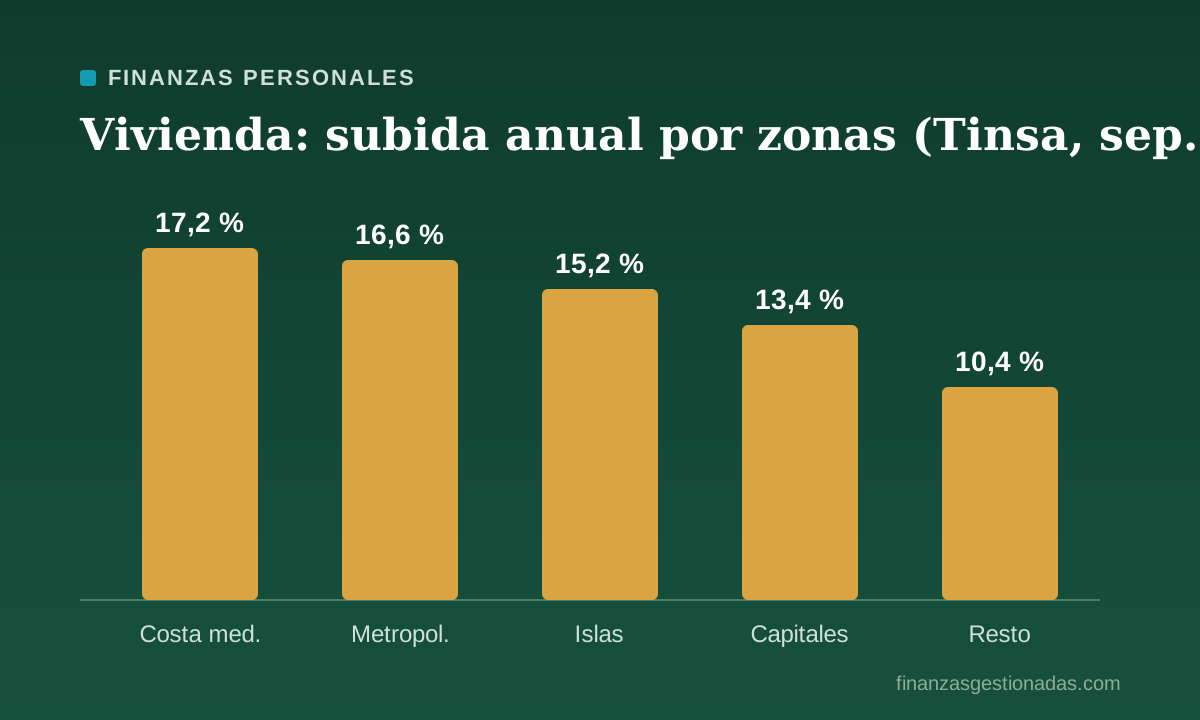
| Zona (Tinsa) | Subida interanual |
|---|---|
| Costa mediterránea | 17,2 % |
| Áreas metropolitanas | 16,6 % |
| Baleares y Canarias | 15,2 % |
| Capitales y grandes ciudades | 13,4 % |
| Resto de municipios | 10,4 % |
Nominal y real: la diferencia que cambia la historia
Que la vivienda esté por encima de 2007 suena alarmante, pero hay que leer el dato con cuidado. La comparación es en euros corrientes, sin descontar la inflación de casi veinte años. Si se ajusta por la subida general de precios, la vivienda sigue un 32 % por debajo de aquel máximo en términos reales.
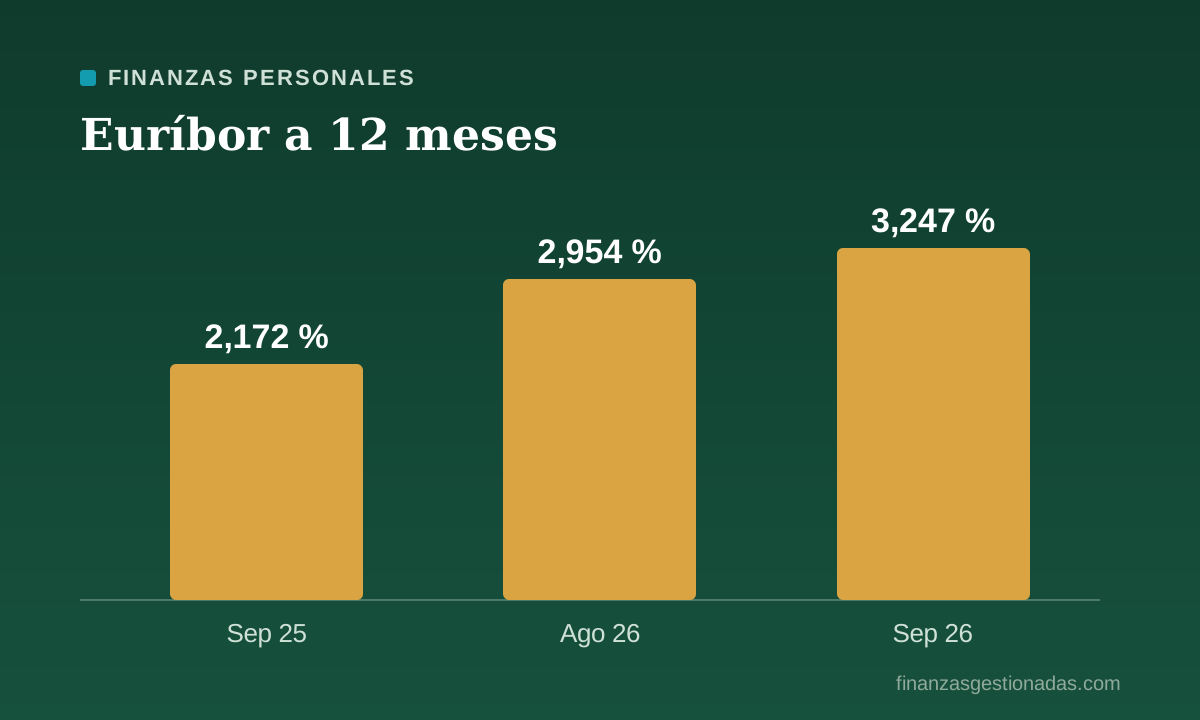
Dicho de otra forma: un piso cuesta hoy más euros que en 2007, pero esos euros valen bastante menos. El problema no es tanto el precio en sí como su relación con los salarios y con el tipo de interés de las hipotecas. Y ahí la situación sí se ha complicado: la inflación del 4,9 % erosiona el poder adquisitivo de los sueldos y el euríbor ha subido por encima del 3,2 %.
¿Es una burbuja?
Hay diferencias importantes con 2007:
- El crédito es más prudente. En la burbuja, los bancos financiaban más del 100 % del valor y se construían cientos de miles de viviendas al año. Hoy los criterios de concesión son más estrictos.
- Falta oferta. Se construye menos vivienda nueva de la que necesitan los hogares que se crean cada año, sobre todo en las grandes ciudades y en la costa.
- El empleo aguanta. La afiliación a la Seguridad Social alcanzó 22,48 millones de personas en septiembre, un 3,4 % más que un año antes.
Pero también hay señales de cansancio. Según el INE, en julio las compraventas de vivienda cayeron un 5,1 % interanual y las hipotecas sobre vivienda, un 3,5 %. Precios que suben mientras la actividad baja suelen indicar que cada vez menos compradores pueden permitirse entrar. Tinsa lo atribuye a un mayor esfuerzo de compra y a una financiación más exigente.
Si estás pensando en comprar
- Calcula el esfuerzo, no solo el precio. Lo recomendable es que la cuota de la hipoteca no supere el 30 o el 35 % de tus ingresos netos. Haz el cálculo con un euríbor más alto que el actual para ver si aguantarías una subida.
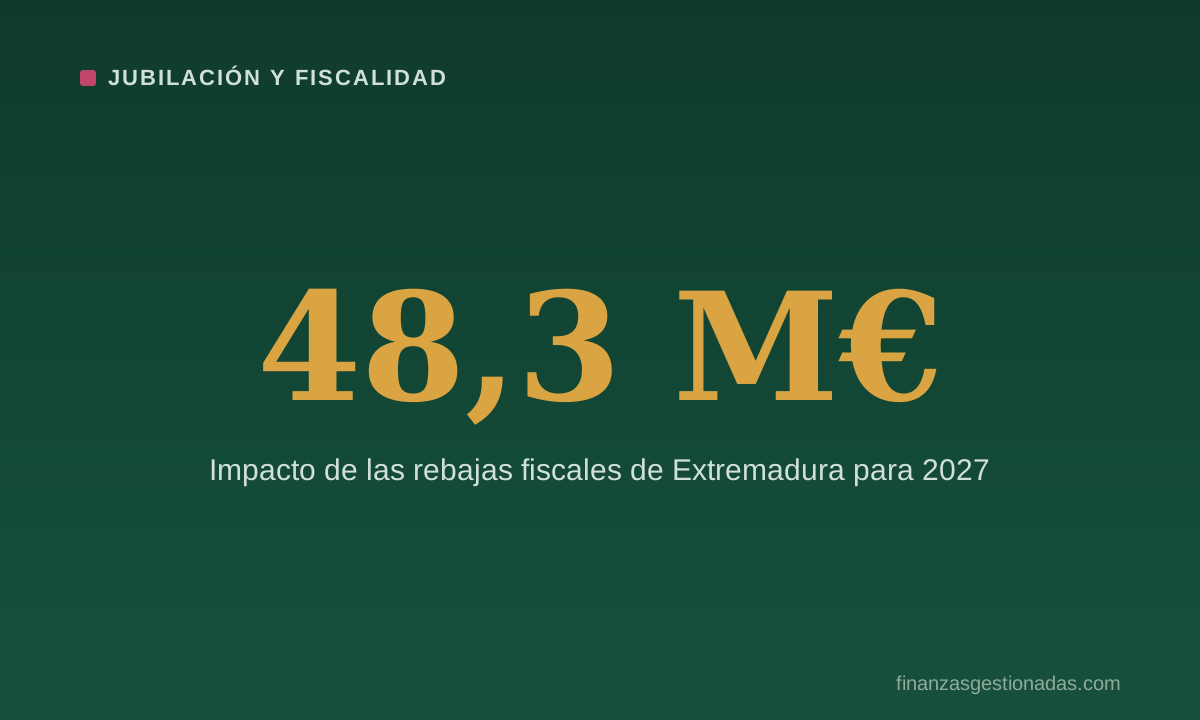
- Cuenta los gastos de compra. Entre impuestos, notaría y registro, la compra de una vivienda usada suele costar entre un 8 % y un 12 % del precio, según la comunidad. Algunas comunidades rebajan el Impuesto de Transmisiones Patrimoniales a los jóvenes; en Extremadura, por ejemplo, el proyecto de presupuestos para 2027 lo baja al 3,5 % para menores de 36 años.
- Compara con el alquiler. Comprar no siempre es mejor. Si piensas cambiar de ciudad en pocos años, los costes de compraventa pueden comerse cualquier revalorización.
- No compres por miedo a que siga subiendo. Los precios no suben para siempre, y comprar estirando tus finanzas al límite es la forma más rápida de pasarlo mal si las cosas cambian.
Si ya tienes vivienda
Que tu casa valga más sobre el papel no cambia tu situación financiera si es tu vivienda habitual: para comprar otra tendrías que pagar precios igual de altos. Donde sí importa es si tienes hipoteca variable, por la subida del euríbor que calculamos en este artículo.
Que la vivienda supere 2007 en euros es un titular. Que una familia necesite más años de sueldo que antes para comprarla es el problema de verdad.
Conclusión
La vivienda española encadena subidas de dos dígitos y ya supera en euros los precios de la burbuja, aunque en términos reales sigue lejos de aquel máximo. La diferencia con 2007 está en el crédito y en la falta de oferta; la señal de alerta, en la caída de compraventas e hipotecas. Si vas a comprar, hazlo con números prudentes y sin prisa. Si inviertes, recuerda que la vivienda es un activo concentrado e ilíquido, no una apuesta segura.
Fuentes
- Tinsa: índice de precios de la vivienda
- INE: estadística de transmisiones de derechos de la propiedad
- Banco de España: Portal del Cliente Bancario, comprar una vivienda
Contenido divulgativo elaborado con datos públicos disponibles a la fecha de publicación. No constituye asesoramiento financiero ni recomendación de inversión.